

Een succesvolle huizenjacht begint niet met doelloos scrollen op Funda, maar bij een keihard financieel fundament. Wie zonder heldere strategie de markt op gaat, loopt al snel vast in twijfels over de maximale hypotheek en onverwachte aankoopkosten. Deskundig nieuwe woning kopen advies draait daarom om nuchter overzicht en scherpe voorbereiding, lang voordat je de eerste drempel overstapt.
Die onzekerheid is volkomen begrijpelijk. Want waar moet je financieel en juridisch nu écht op letten bij het kopen van een nieuwe woning? De vraag of je eerst moet kopen of eerst verkopen levert vaak hoofdbrekens op, net als de angst om overhaast te overbieden zonder veilige ontbindende voorwaarden.
Met dit praktische stappenplan voor 2026 ontdek je deskundig advies en handige checklists om financieel en praktisch voorbereid de juiste keuzes te maken. We gidsen je van een rotsvast inzicht in je leencapaciteit en eigen inbreng tot een doordacht openingsbod en een soepele overgang naar je nieuwe woning.
Belangrijkste Punten
- Start altijd bij een sluitend financieel plan: bereken vooraf je maximale leencapaciteit, eigen inbreng en benodigde buffers.
- Ontvang gericht nieuwe woning kopen advies om de strategische keuze tussen eerst kopen of eerst verkopen zonder slapeloze nachten te maken.
- Doorgrond de invloed van actuele regels rond energielabels, overdrachtsbelasting en NHG op jouw totale aankoopbudget.
- Leer hoe je bezichtigingen kritisch aanpakt en een realistisch openingsbod uitbrengt mét beschermende ontbindende voorwaarden.
- Ontdek de voordelen van onafhankelijke aankoopbegeleiding en hypotheekadvies tegen transparante, vaste tarieven zonder verrassingen achteraf.
Wat houdt goed advies bij een nieuwe woning kopen in?
Een huis kopen is waarschijnlijk de grootste uitgave van je leven. Toch laten veel kopers zich nog altijd leiden door emotie of een gestylde verkoopbrochure. Professioneel aankoopadvies brengt juist nuchterheid en logica terug in het proces. Het is een nauwkeurig samenspel tussen drie zaken: je werkelijke financiële speelruimte, de reële marktwaarde van het pand en de juridische controle van het complete dossier.
In 2026 is die voorbereiding belangrijker dan ooit. Verduurzamingsnormen wegen zwaarder bij taxaties, energielabels bepalen mede je leenruimte en het marktaanbod vraagt om snelle, weloverwogen beslissingen. Wie zonder grondige dossierkennis meebiedt, betaalt al snel tienduizenden euro’s te veel. Goed nieuwe woning kopen advies behoedt je voor overhaast overbieden en zorgt dat je uitsluitend biedt op basis van harde feiten.
De drie pijlers van betrouwbaar aankoopadvies
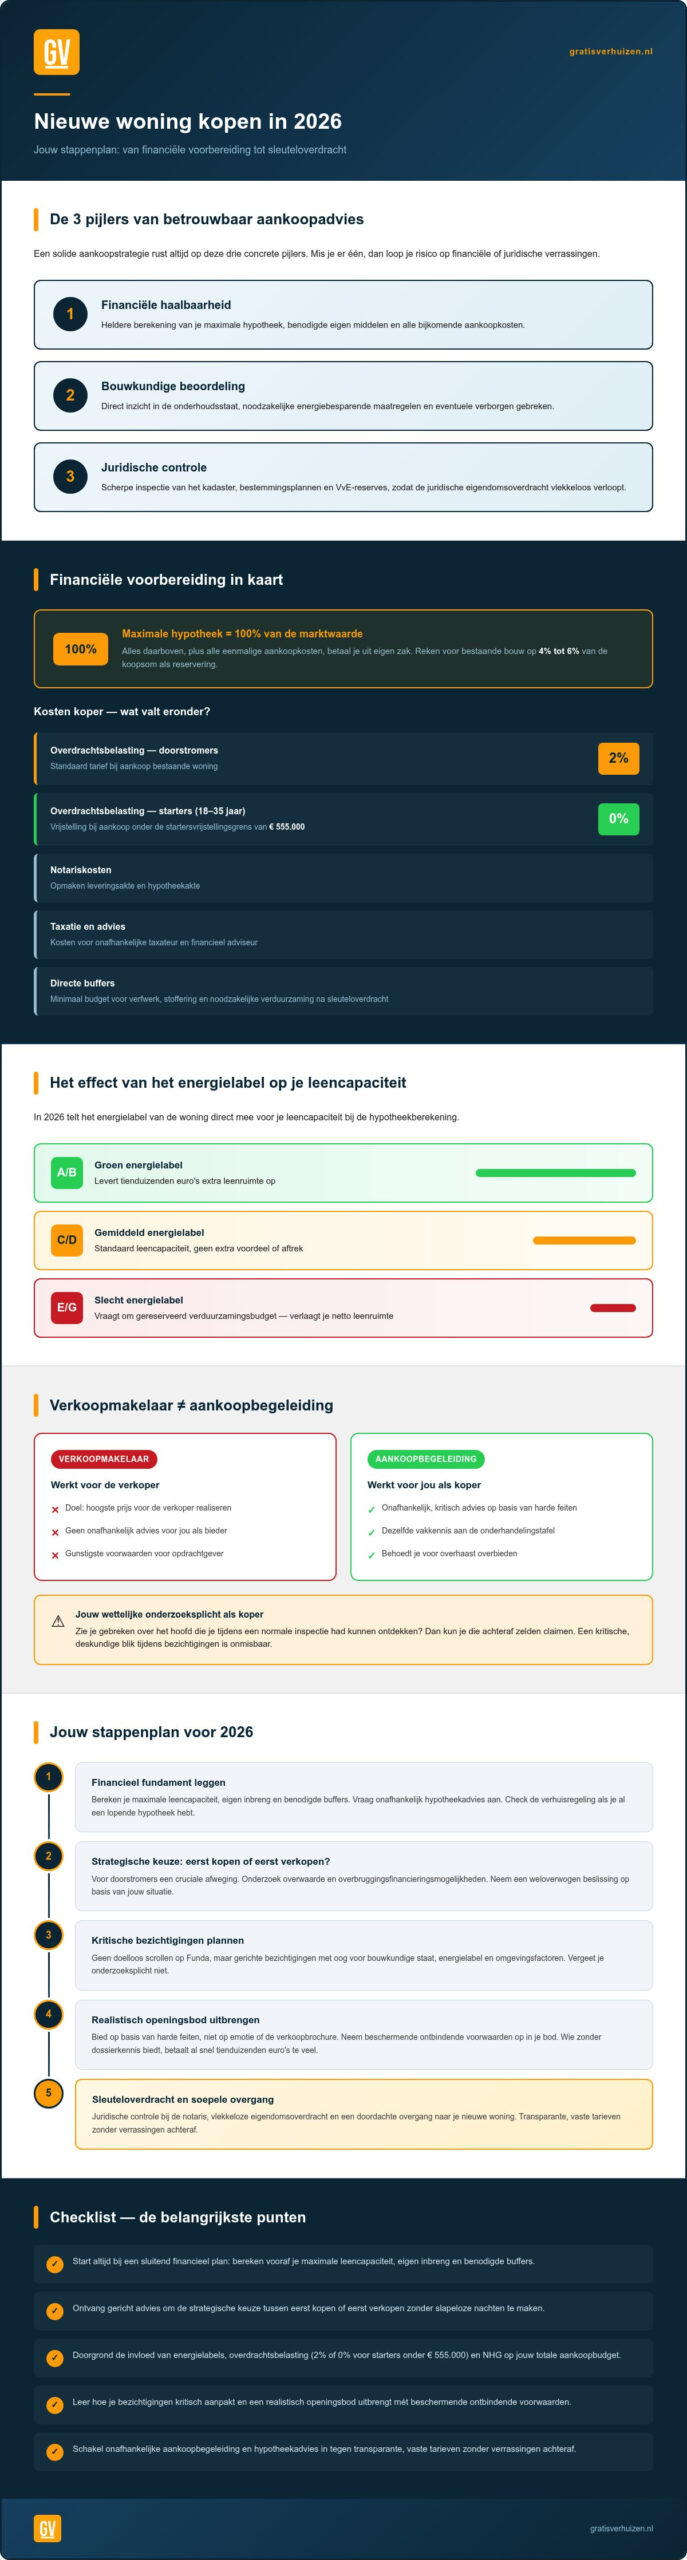
Een solide aankoopstrategie rust altijd op drie concrete pijlers:
- Financiële haalbaarheid: een heldere berekening van je maximale hypotheek, benodigde eigen middelen en alle bijkomende aankoopkosten.
- Bouwkundige beoordeling: direct inzicht in de onderhoudsstaat, noodzakelijke energiebesparende maatregelen en eventuele verborgen gebreken.
- Juridische controle: scherpe inspectie van het kadaster, bestemmingsplannen en VvE-reserves, zodat de uiteindelijke juridische eigendomsoverdracht vlekkeloos en zonder risico verloopt.
Waarom de verkoopmakelaar niet jouw belang behartigt
Veel kopers vergeten één fundamenteel principe: de makelaar die je rondleidt, werkt uitsluitend voor de verkoper. Diens doel is simpel: de hoogste prijs en de meest gunstige voorwaarden realiseren voor zijn opdrachtgever. Hoe vriendelijk de ontvangst ook is, er is geen sprake van onafhankelijk advies voor jou als bieder.
Daarnaast heb je als koper een wettelijke onderzoeksplicht. Zie je gebreken over het hoofd die je tijdens een normale inspectie had kunnen ontdekken? Dan kun je die achteraf zelden claimen. Een kritische en deskundige blik tijdens bezichtigingen voorkomt dure missers. Schakel daarom onafhankelijk nieuwe woning kopen advies in via professionele aankoopbegeleiding. Zo sta je met dezelfde vakkennis aan de onderhandelingstafel en koop je met een gerust hart.
Financiële voorbereiding: hypotheek en eigen middelen in kaart brengen
Een succesvol bod valt of staat met financiële zekerheid. Voordat je bezichtigingen plant, moet je exact weten wat er mogelijk is. Goed nieuwe woning kopen advies begint dan ook altijd bij een nuchtere rekensom: hoeveel kun je lenen, hoeveel spaargeld leg je in en wat blijft er over voor noodzakelijke buffers?
Maximale leencapaciteit versus verantwoorde maandlasten
Wat de bank je maximaal wil lenen, is zelden het bedrag dat maandelijks prettig leeft. Kijk daarom kritisch naar je netto maandlasten naast je vaste uitgavenpatroon. Houd daarbij rekening met de leennormen van 2026, waarin het energielabel van de woning direct meetelt voor je leencapaciteit. Een groen label levert tienduizenden euro’s extra leenruimte op, terwijl een label E, F of G juist vraagt om een gereserveerd verduurzamingsbudget. Heb je een lopende hypotheek met een lage rente? Onderzoek dan of je deze via een verhuisregeling mee kunt nemen naar je nieuwe pand. Vraag hiervoor tijdig onafhankelijk hypotheekadvies bij verhuizen aan, zodat je precies weet waar de grens ligt.
Kosten koper en eigen geld reserveren
De maximale hypotheek bedraagt in Nederland 100% van de marktwaarde van de woning volgens de richtlijnen van de Rijksoverheid. Alles wat je daarboven biedt, plus de eenmalige aankoopkosten, betaal je uit eigen zak. Reken voor bestaande bouw op een reservering van circa 4% tot 6% van de koopsom. Dit dekt de volgende posten:
- Overdrachtsbelasting: 2% voor doorstromers, of 0% als je tussen de 18 en 35 jaar bent en onder de startersvrijstellingsgrens van € 555.000 koopt.
- Notariskosten: voor het opmaken van de leveringsakte en de hypotheekakte.
- Taxatie en advies: kosten voor de onafhankelijke taxateur en je financieel adviseur.
- Directe buffers: minimaal budget voor verfwerk, stoffering en noodzakelijke verduurzaming direct na sleuteloverdracht.
Overwaarde en overbruggingsfinanciering benutten
Heb je al een koophuis? Dan zit een groot deel van je koopkracht vast in stenen. Breng deze overwaarde nauwkeurig in kaart met een realistische waardebepaling. Wil je eerst kopen voordat je oude woning definitief is overgedragen, dan biedt een overbruggingskrediet uitkomst. Geldverstrekkers hanteren hierbij strenge regels: is je huidige woning nog niet onvoorwaardelijk verkocht, dan lenen banken meestal slechts 85% tot 90% van de getaxeerde marktwaarde minus de restschuld. Bovendien moet je kunnen aantonen dat je dubbele woonlasten minimaal twaalf tot vierentwintig maanden kunt opvangen. Wil je weten hoe je jouw financiële stappen slim combineert met de aankoop? Bekijk dan de mogelijkheden via gratisverhuizen.nl voor een heldere, integrale aanpak.
Eerst kopen of eerst verkopen: strategische keuzes voor doorstromers
Voor doorstromers is dit het grootste dilemma op de woningmarkt: teken je eerst voor je droomhuis, of zet je eerst je huidige woning te koop? Beide routes hebben flinke financiële en praktische consequenties. Betrouwbaar nieuwe woning kopen advies begint bij een eerlijke analyse van je persoonlijke risicobereidheid en je financiële draagkracht.
De huizenmarkt vraagt om een doordachte afweging tussen woongeluk en financiële rust. Wil je het risico op dubbele hypotheeklasten vermijden, of wil je voorkomen dat je tijdelijk naar een dure huurwoning moet uitwijken? Raadpleeg altijd het advies van het Nibud over hypotheeklasten om vooraf te toetsen welke buffer je nodig hebt om eventuele dubbele woonlasten zonder stress op te vangen.
Voordelen en risico’s van eerst een nieuw huis kopen
Eerst kopen geeft rust aan de zoekzijde. Je weet precies waar je naartoe verhuist en hoeft maar één keer je inboedel in te pakken. Daar staat een direct financieel risico tegenover. Verkoop je jouw huidige woning trager dan gedacht, of valt de verkoopopbrengst lager uit dan begroot? Dan betaal je maandelijks voor twee huizen tegelijk.
Om deze druk te verlagen, kun je proberen te onderhandelen over een langere oplevertermijn bij de aankoop. Soms stemt een verkoper in met een ontbindende voorwaarde voor de verkoop van de eigen woning (de zogeheten no-risk clausule). Dit biedt zekerheid, al maken verkopers daar in een concurrerende markt lang niet altijd afspraken over.
Rust creëren door eerst je huidige woning te verkopen
Eerst verkopen biedt maximale financiële zekerheid. Je kent direct de exacte overwaarde op de euro nauwkeurig en stapt met een keihard aankoopbudget de markt op. Dit voorkomt dure overbruggingsconstructies en bankstress.
Het nadeel? De druk verschuift naar het vinden van een nieuw thuis. Als de oplevering van je oude huis nadert en je hebt nog niets gekocht, ontstaat er tijdsdruk. Dit los je deels op door bij de verkoop duidelijke afspraken te maken over een flexibele overdrachtsdatum of een ruime overdrachtsperiode.
Daarnaast loont het om kritisch te kijken naar je verkoopuitgaven. Waarom duizenden euro’s aan traditionele makelaarscourtage afdragen als dat geld direct je nieuwe hypotheek kan verlagen? Ontdek vooraf hoe slimme besparingen bij verkoop je aankoopkracht rechtstreeks versterken. Wil je zonder onnodige kosten je woning in de markt zetten? Kies dan gericht voor een woning verkopen zonder makelaarskosten om elke euro aan overwaarde maximaal te benutten voor je volgende stap.
Het aankoopproces stap voor stap: van bezichtiging tot bod
Zodra je financiële kaders vaststaan, begint het praktische werk in het veld. Een woning kopen is een zakelijke transactie waarbij emoties vaak de overhand nemen. Gestructureerd nieuwe woning kopen advies zorgt ervoor dat je scherp blijft kijken en niet blindstaart op een fraaie vloer of sfeervolle meubels.
Grondig inspecteren tijdens de bezichtiging
Kijk tijdens een bezichtiging verder dan de styling. Neem een zaklamp mee en focus doelgericht op potentiële bouwkundige risico’s. Loop de volgende technische punten systematisch na:
- Bouwkundige staat: controleer muren op scheurvorming, check het schilderwerk en inspecteer kozijnen op houtrot. Let in kelders en kruipruimtes scherp op vochtplekken of schimmel.
- Installaties en isolatie: vraag naar het bouwjaar van de cv-ketel of warmtepomp, inspecteer de mechanische ventilatie en controleer het type dubbel glas.
- Omgeving en buren: vraag de makelaar expliciet naar de reden van verkoop, eventuele erfgrensgeschillen en geplande bouwwerkzaamheden in de buurt.
Biedstrategie en het digitale biedlogboek
Een realistisch bod baseren op Funda-vraagprijzen is riskant. Vergelijk altijd recente transactieprijzen van vergelijkbare woningen in het Kadaster. Tegenwoordig verlopen inschrijvingen vrijwel altijd via een digitaal biedlogboek. Dit systeem registreert elk bod en zorgt na gunning voor volledige inzage in de biedingen, wat oneerlijke praktijken voorkomt.
Een winnend bod draait niet alleen om het bedrag. Goede voorwaarden maken je voorstel aantrekkelijker voor de verkoper. Stem de gewenste opleverdatum zorgvuldig af en formuleer ontbindende voorwaarden glashelder. Neem standaard een financieringsvoorbehoud op (gebruikelijk is zes tot acht weken) en eis een bouwkundige keuring met een duidelijk ontbindingsbedrag bij herstelkosten.
De koopovereenkomst en de drie dagen bedenktijd
Is je bod geaccepteerd? Dan stelt de verkopend makelaar de koopovereenkomst op. Controleer dit document tot in detail: kloppen de ontbindende voorwaarden, de lijst van roerende zaken en de uiterste datum voor de bankgarantie? Zonder geldige ontbinding kost het afblazen van de koop je immers 10% van de koopsom.
Vanaf het moment dat je de getekende akte ontvangt, gaat de wettelijke bedenktijd van drie kalenderdagen in (waarvan minimaal twee werkdagen). Binnen deze periode kun je als koper zonder opgaaf van reden en kosteloos van de aankoop afzien. Wil je tijdens dit proces geen enkel detail over het hoofd zien? Schakel dan direct ervaren aankoophulp in via gratisverhuizen.nl om jouw bieding juridisch en financieel waterdicht neer te leggen.
Deskundige begeleiding inschakelen voor jouw nieuwe woning
Zelf zoeken op woningportals en huizen bezichtigen lukt de meeste kopers prima. Het echte risico ontstaat pas zodra dossiers technisch geanalyseerd moeten worden en de onderhandelingen beginnen. Waardebepaling, juridische clausules en snelle afstemming met je geldverstrekker vragen om specialistische vakkennis. Deskundig nieuwe woning kopen advies zorgt ervoor dat je overeind blijft in een markt waarin belangen haaks op elkaar staan.
Waarom vaste tarieven voor aankoophulp meer rust geven
Traditionele aankoopmakelaars rekenen nog regelmatig een percentage van de koopsom. Dat wringt: hoe meer jij betaalt voor je nieuwe woning, hoe hoger de beloning voor de makelaar. Dat model past niet meer bij een transparante woningmarkt.
Aankoopbegeleiding op basis van duidelijke, vaste tarieven houdt het belang 100% zuiver. Je weet vooraf exact waar je aan toe bent, zonder verrassingen achteraf op de eindafrekening van de notaris. De aankoopmakelaar heeft maar één doel: de scherpste prijs voor jou realiseren, de bouwkundige risico’s afdekken en de beste ontbindende voorwaarden afdwingen.
De complete cirkel: hypotheek, aankoop en verkoop ontzorgd
De grootste frustratie bij huizenkopers is het gebrek aan communicatie tussen verschillende adviseurs. De hypotheekadviseur wacht op het taxatierapport, de aankoopmakelaar weet niet exact tot welk bedrag de bank meegaat, en de verkoop van de oude woning loopt vertraging op. Dit kost kostbare tijd en vergroot het risico dat een financieringsvoorbehoud verloopt.
Kies daarom voor een geïntegreerde aanpak waarbij hypotheekadvies en aankoopbegeleiding naadloos op elkaar aansluiten. Met meer dan 14 jaar ervaring in vastgoed en hypotheken biedt Gratisverhuizen Makelaardij landelijke dekking voor kopers en doorstromers. Door hypotheekadvies als startpunt te nemen, breng je direct een realistisch en krachtig openingsbod uit.
Bovendien ontstaat er direct financieel voordeel wanneer je doorstroomt: door de gratis verkoopservice voor je huidige woning te combineren met vaste tarieven voor aankoophulp, houd je maximaal budget over voor je nieuwe woning. Zo maak je van jouw zoektocht een zorgeloos en financieel strak geregeld traject.
Klaar voor een succesvolle aankoop in 2026?
Een woning kopen hoeft geen bron van slapeloze nachten te zijn. Zodra je leencapaciteit en eigen middelen strak in kaart zijn gebracht, verdwijnt de onzekerheid. Door te bieden op basis van harde marktdata en altijd vast te houden aan ontbindende voorwaarden, behoud je de volledige controle over het proces.
Met de juiste voorbereiding en deskundig nieuwe woning kopen advies sta je direct sterker aan de onderhandelingstafel. Je voorkomt dure missers, beschermt je eigen vermogen en weet precies wat je maandlasten worden. Geen vage percentages of verborgen kosten, maar pure transparantie.
Met meer dan 14 jaar ervaring in vastgoed en hypotheken biedt Gratisverhuizen Makelaardij landelijke ontzorging van de eerste hypotheekberekening tot de sleuteloverdracht bij de notaris. Ontdek onze deskundige aankoopbegeleiding en hypotheekadvies tegen heldere vaste tarieven en zet vandaag nog met een gerust hart de volgende stap.
Veelgestelde vragen over een nieuwe woning kopen
Hoeveel eigen geld heb ik minimaal nodig bij het kopen van een nieuwe woning?
Reken minimaal op 4% tot 6% van de aankoopsom aan eigen spaargeld voor de bijkomende aankoopkosten. Omdat banken maximaal 100% van de getaxeerde woningwaarde financieren, moet je overdrachtsbelasting (tenzij je onder de startersvrijstelling valt), notariskosten, hypotheekadvies en de taxatie zelf betalen. Bied je boven de getaxeerde marktwaarde? Dan moet je dat verschil eveneens volledig met eigen geld bijleggen. Zorg daarnaast voor een buffer voor verhuizing en inrichting.
Wat is het verschil tussen de vraagprijs en de werkelijke marktwaarde?
De vraagprijs is puur een uitnodiging tot onderhandeling door de verkoper, terwijl de marktwaarde de objectieve, getaxeerde waarde van het pand vertegenwoordigt. Verkopers kiezen soms bewust voor een scherpe vraagprijs om veel kijkers te trekken en overbiedingen uit te lokken. De werkelijke marktwaarde baseren taxateurs op recente verkopen van vergelijkbare woningen, de bouwkundige staat en het energielabel. Deskundig nieuwe woning kopen advies helpt je om niet blind te staren op de vraagprijs.
Is een bouwkundige keuring altijd noodzakelijk bij een bestaande woning?
Een bouwkundige keuring is wettelijk niet verplicht, maar bij bestaande bouw wel dringend aan te raden. Met zo’n inspectie voldoe je direct aan je wettelijke onderzoeksplicht als koper. Een onafhankelijk inspecteur brengt gebreken zoals houtrot, vochtdoorslag of scheurvorming aan het licht. Door de keuring als ontbindende voorwaarde in je bod op te nemen, kun je de koop kosteloos ontbinden als de directe herstelkosten boven een vooraf afgesproken bedrag uitkomen.
Hoe werkt het digitale biedlogboek precies bij het uitbrengen van een bod?
Een digitaal biedlogboek registreert elk uitgebracht bod met bijbehorende ontbindende voorwaarden en opleverdata via een beveiligd systeem. Hierdoor kan een verkoopmakelaar biedingen niet meer achter gesloten deuren manipuleren. Nadat de bedenktijd van de winnende koper is verstreken, krijgen alle andere bieders automatisch inzage in het geanonimiseerde biedlogboek. Zo zie je achteraf precies wat er is geboden en waarom een ander bod eventueel de voorkeur kreeg.
Kan ik bieden zonder voorbehoud van financiering in de huidige markt?
Bieden zonder financieringsvoorbehoud kan, maar brengt gigantische financiële risico’s met zich mee. Krijg je de hypotheek onverhoopt niet rond, dan ben je verplicht om 10% van de overeengekomen koopsom als boete aan de verkoper te betalen. Zelfs als je financieel sterk staat, is het verstandig om alleen zonder voorbehoud te bieden na groen licht van een hypotheekadviseur. Goed nieuwe woning kopen advies beschermt je tegen overhaaste toezeggingen die je financiële toekomst kunnen schaden.
Wat gebeurt er als de taxatiewaarde lager uitvalt dan mijn winnende bod?
Als de officiële taxatiewaarde lager uitvalt dan je winnende bod, ontstaat er een financieringsgat dat je met eigen spaargeld moet overbruggen. De bank leent namelijk nooit meer uit dan 100% van het getaxeerde bedrag. Bood je bijvoorbeeld € 420.000 op een woning die wordt getaxeerd op € 400.000? Dan moet je die ontbrekende € 20.000 uit eigen zak bijleggen. Heb je dat spaargeld niet en ontbreekt een financieringsvoorbehoud, dan volgt de contractuele boete.
Wat zijn de voordelen van aankoopbegeleiding met een vast tarief?
Een vast tarief zorgt voor een 100% onafhankelijk belang omdat de aankoopmakelaar niet meeprofiteert van een hogere koopsom. Bij traditionele courtagepercentages stijgen de kosten immers mee met de uiteindelijke koopprijs. Met een vast bedrag weet je exact waar je aan toe bent, zonder onverwachte kostenposten bij de notaris. De aankoopbegeleider focust zich volledig op een scherpe onderhandeling, een veilige koopovereenkomst en een stressvrije overgang naar je nieuwe woning.
