

Waarom zou je duizenden euro’s aan makelaarscourtage betalen als dat geld ook direct in je nieuwe keuken of een extra aflossing kan vloeien? Verhuizen is al spannend genoeg zonder de financiële kopzorgen over dubbele maandlasten of het vastzitten van je overwaarde in stenen. Je wilt zeker weten dat je die historisch lage rente kunt meenemen en dat de overgang naar je volgende woning vlekkeloos verloopt. Het juiste hypotheekadvies bij verhuizen is hierbij de sleutel tot een zorgeloze start.
Wij begrijpen dat je zoekt naar de maximale leenruimte tegen de laagste lasten. In dit artikel ontdek je hoe je jouw financiële ruimte vergroot door slim hypotheekadvies te combineren met kostenbesparend verhuizen. We leggen je precies uit hoe de bijleenregeling werkt, wat de impact is van de nieuwe NHG-grens van 470.000 euro in 2026 en hoe je een overbruggingshypotheek slim inzet zonder slapeloze nachten. Geen vage verhalen, maar een nuchtere gids die je helpt om elke euro optimaal te benutten voor je volgende stap op de woningmarkt.
Belangrijkste Punten
- Leer het cruciale verschil tussen een eerste hypotheek en een hypotheek voor een volgende woning om je financiële opties te maximaliseren.
- Ontdek hoe je jouw huidige lage rente behoudt via de meeneemregeling en voorkom dat je onnodig veel rente betaalt voor je nieuwe lening.
- Begrijp hoe professioneel hypotheekadvies bij verhuizen je helpt om je overwaarde en bespaarde makelaarskosten direct om te zetten in extra wooncomfort.
- Gebruik ons praktische stappenplan om je documenten en financiën op orde te krijgen voor een soepele en snelle hypotheekaanvraag.
- Ontdek de voordelen van een integrale aanpak waarbij verkoop, aankoop en hypotheek perfect op elkaar zijn afgestemd voor het beste resultaat.
Wat houdt hypotheekadvies bij verhuizen precies in?
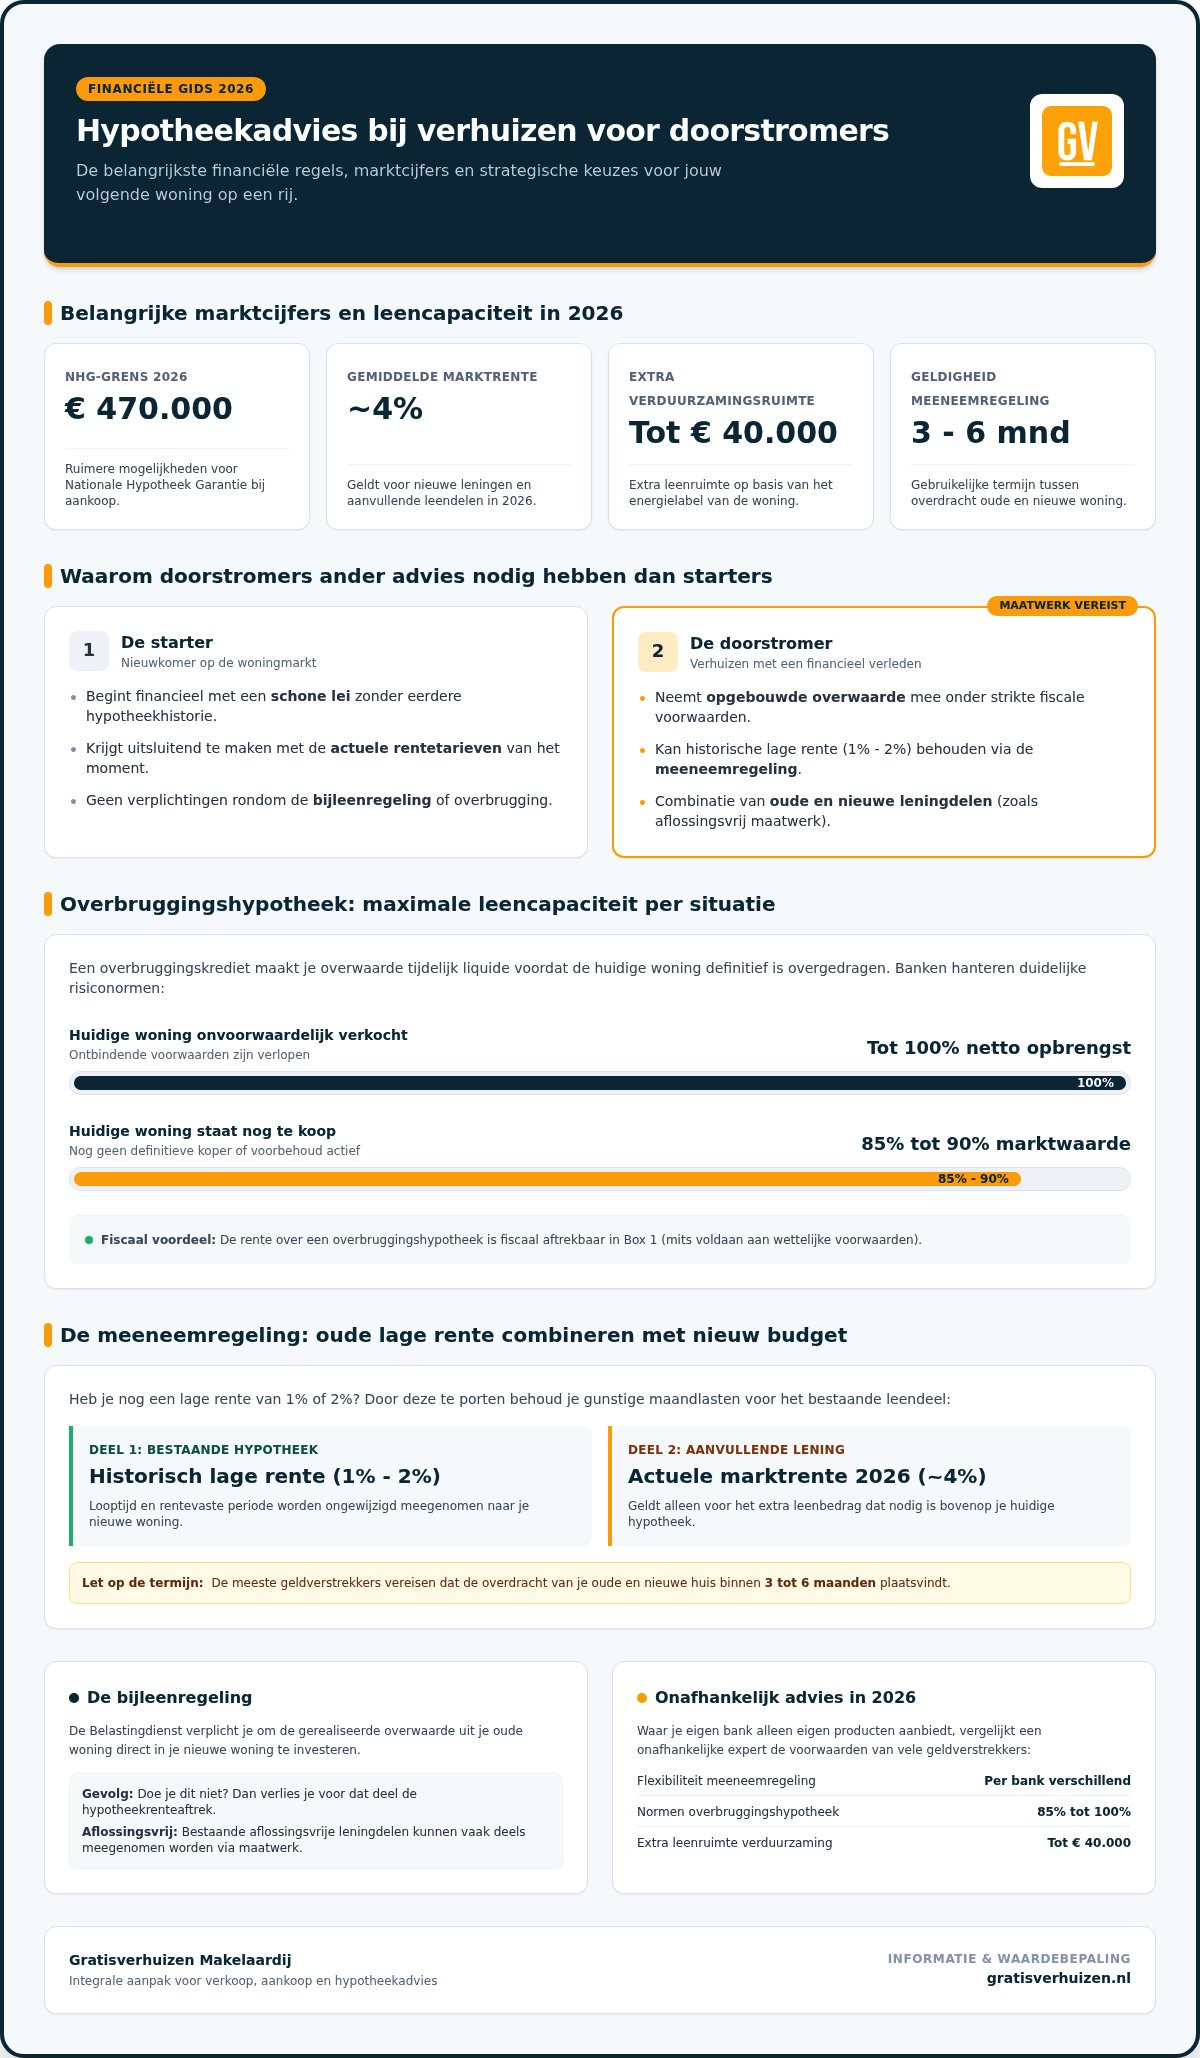
Hypotheekadvies bij verhuizen is veel meer dan alleen een rekensommetje voor je nieuwe maandlasten. Het is de strategische puzzel waarbij je huidige woning, je nieuwe droomhuis en je financiële toekomst samenkomen. Een adviseur kijkt niet alleen naar wat je maximaal kunt lenen, maar vooral naar hoe je de overgang tussen twee woningen financieel veilig en slim regelt. In de markt van 2026, waar de gemiddelde hypotheekrente rond de 4% schommelt, maakt een doordacht plan het verschil tussen duizenden euro’s besparen of onnodig veel betalen. De timing van je verkoop en aankoop is hierbij cruciaal. In een markt waar prijzen snel kunnen stijgen, moet je beslissen of je eerst verkoopt om zekerheid te hebben over je budget, of eerst koopt om je droomhuis niet mis te lopen. Je adviseur rekent beide scenario’s voor je door, inclusief de kosten voor een overbruggingskrediet.
Waarom doorstromers ander advies nodig hebben dan starters
Als starter begin je met een schone lei. Als doorstromer neem je een hele financiële geschiedenis mee. Denk aan opgebouwde overwaarde en de bijleenregeling. De Belastingdienst verplicht je om je overwaarde in je nieuwe huis te steken als je de volledige hypotheekrenteaftrek wilt behouden. Ook heb je vaak te maken met de werking van een hypothecaire lening die je jaren geleden hebt afgesloten. Oude vormen zoals een aflossingsvrije hypotheek kun je vaak deels meenemen, maar dat vraagt om specifiek maatwerk. Een adviseur zorgt dat deze oude en nieuwe leningdelen naadloos op elkaar aansluiten voor het beste resultaat. Zo maak je een keuze op basis van feiten in plaats van onderbuikgevoel.
De rol van onafhankelijkheid in 2026
Je eigen bank kent je misschien goed, maar biedt ze ook de beste deal voor je verhuizing? In 2026 is het aanbod van geldverstrekkers groter dan ooit. Een onafhankelijke adviseur vergelijkt niet alleen de laagste rente, maar duikt diep in de kleine lettertjes van de voorwaarden. Belangrijke punten om op te letten zijn:
- De flexibiliteit van de meeneemregeling voor je huidige lage rente.
- De regels voor een overbruggingshypotheek als je huidige huis nog niet definitief is verkocht.
- De mogelijkheden om extra te lenen voor verduurzaming op basis van je energielabel, wat in 2026 tot 40.000 euro extra ruimte kan geven.
Een onafhankelijke expert onderhandelt namens jou met verschillende banken. Dit bespaart je tijd en zorgt voor een hypotheek die meebeweegt met jouw leven. De impact van de huidige markt, met een nhg-grens van 470.000 euro, betekent dat er meer ruimte is dan je denkt. Goed hypotheekadvies bij verhuizen helpt je om deze ruimte optimaal te benutten en elke euro verstandig te investeren in je nieuwe thuis.
Belangrijke financiële begrippen bij jouw verhuizing
Verhuizen naar een volgende woning brengt een nieuwe set aan vaktermen met zich mee die je als starter niet tegenkwam. Het draait nu om de overgang van kapitaal en het behouden van gunstige voorwaarden. Wanneer je een volgende stap zet, is het essentieel om de actuele richtlijnen van de Rijksoverheid voor een huis kopen te volgen. Zo weet je zeker dat je voldoet aan de fiscale regels rondom de bijleenregeling en renteaftrek. Goed hypotheekadvies bij verhuizen begint bij het begrijpen van deze fundamenten, zodat je niet onnodig eigen geld laat liggen.
Overbruggingskrediet en dubbele lasten
Een overbruggingshypotheek is een tijdelijke lening die de overwaarde in je huidige woning liquide maakt voordat je deze hebt verkocht. In de markt van 2026 hanteren geldverstrekkers strikte normen voor dit krediet. Is je woning al onvoorwaardelijk verkocht? Dan kun je vaak tot 100% van de netto opbrengst lenen. Staat je huis nog te koop, dan rekenen banken voorzichtiger met 85% tot 90% van de getaxeerde marktwaarde. Dit krediet is essentieel om de aanbetaling van je nieuwe woning te doen, maar houd rekening met de rente die je over dit bedrag betaalt. Deze rente is gelukkig fiscaal aftrekbaar in Box 1, mits je aan de voorwaarden voldoet. Begin je zoektocht daarom altijd met een eerlijke waardebepaling van je huidige woning om je werkelijke budget te bepalen.
De meeneemregeling: je oude rente in een nieuwe woning
Heb je in het verleden een rentecontract afgesloten tegen historisch lage tarieven van 1% of 2%? Dan is de meeneemregeling je grootste troef. Je kunt deze lage rente en de resterende looptijd vaak porten naar je nieuwe hypotheek. Let wel op de termijn: de meeste banken eisen dat de overdracht van de oude en nieuwe woning binnen 3 tot 6 maanden plaatsvindt. Heb je voor je nieuwe huis een hoger bedrag nodig dan je huidige lening? Voor dat extra deel geldt de actuele marktrente van 2026, die rond de 4% ligt. Hierdoor ontstaat een gemengd rentetarief dat je totale maandlasten bepaalt.
Daarnaast speelt verduurzaming in 2026 een enorme rol in je leencapaciteit. Voor een woning met een energielabel A++++ inclusief energieprestatiegarantie kun je tot 40.000 euro extra lenen buiten je inkomen om. Zelfs voor labels C en D is er al 5.000 euro extra ruimte. Dit maakt het meenemen van je oude hypotheek in combinatie met een groen leningdeel een slimme zet. Deskundig hypotheekadvies bij verhuizen zorgt ervoor dat al deze puzzelstukjes, van overwaarde tot energiebesparing, precies in elkaar vallen voor de laagste maandlasten.
De impact van je woning verkopen op je nieuwe hypotheek
De verkoop van je huidige woning is de motor achter je volgende aankoop. De netto opbrengst bepaalt namelijk hoeveel eigen geld je meeneemt naar de notaris voor je nieuwe huis. Veel doorstromers staren zich blind op de verkoopprijs, maar vergeten de kosten die daar nog vanaf gaan. Juist hier valt de grootste winst te behalen. Wanneer je kiest voor huis verkopen zonder makelaarskosten, vergroot je direct je eigenwoningreserve. Dit is een cruciaal onderdeel van kwalitatief hypotheekadvies bij verhuizen, omdat elke euro die je niet aan een makelaar betaalt, direct je leencapaciteit versterkt of je maandlasten verlaagt.
Besparen op courtage betekent meer budget voor je nieuwe huis
Stel dat je woning 450.000 euro opbrengt. Bij een traditionele makelaar betaal je vaak 1 tot 1,5 procent courtage, wat neerkomt op duizenden euro’s aan kosten. Bij Gratisverhuizen bespaar je dit bedrag volledig. Een besparing van bijvoorbeeld 3.000 euro is geld dat je direct kunt gebruiken om je nieuwe hypotheekschuld te verlagen. Over een looptijd van 30 jaar bespaart dit je, tegen de huidige rentestand van ongeveer 4 procent, een aanzienlijk bedrag aan rentelasten. Wij bieden de verkoopservice gratis aan omdat we geloven in een transparant model waarbij we onze inkomsten halen uit de aankoopbegeleiding en het hypotheekadvies. Zo snijdt het mes aan twee kanten: jij verkoopt zonder extra kosten en wij regelen je complete financiële plaatje. Wil je precies weten welke slimme besparingen bij verkoop woning er in 2026 mogelijk zijn, dan loont het om alle concrete opties naast elkaar te leggen.
Waardebepaling als startpunt van je hypotheekadvies
Je kunt pas een serieus plan maken als je weet wat je huis echt waard is. Een realistische inschatting voorkomt dat je jezelf rijk rekent en later in de problemen komt met een overbruggingskrediet. Het is verstandig om vooraf informatie van de AFM over financieel advies door te nemen, zodat je weet welke kwaliteitseisen je aan een adviseur mag stellen. Een waardebepaling door een makelaar is hierbij iets anders dan een officiële taxatie voor de bank. De makelaar kijkt naar de verkoopkansen in de actuele markt, terwijl de taxateur een formele waarde vaststelt voor de geldverstrekker. Door vroegtijdig een gratis waardebepaling aan te vragen, geef je jouw adviseur de juiste cijfers om mee te rekenen. Dit zorgt voor een vliegende start van het traject voor hypotheekadvies bij verhuizen en voorkomt nare verrassingen bij de uiteindelijke verkoop.
Stappenplan: zo bereid je je voor op hypotheekadvies
Een goede voorbereiding bespaart je tijd en voorkomt frustratie tijdens het koopproces. Als je de volgende stap zet, wil je niet dat je droomhuis aan je neus voorbijgaat omdat je papierwerk niet op orde is. Efficiëntie begint bij overzicht. Door vooraf je financiële situatie en toekomstplannen in kaart te brengen, haal je het maximale uit je eerste gesprek. Dit is het moment om verder te kijken dan alleen je huidige loonstrook. Denk ook aan je wensen voor later, zoals een grote verbouwing of de wens om eerder te stoppen met werken. Degelijk hypotheekadvies bij verhuizen houdt namelijk rekening met je hele leven, niet alleen met je huidige inkomen. Als je wilt weten hoe je financieel en praktisch goed voorbereid de markt op gaat, biedt ons nieuwe woning kopen advies met praktisch stappenplan voor 2026 een uitstekend vertrekpunt.
Benodigde documenten voor doorstromers
Als doorstromer heb je meer bewijsstukken nodig dan een starter. De bank wil precies weten hoe je huidige hypotheek in elkaar steekt en welke fiscale rechten je hebt opgebouwd. Verzamel daarom de volgende zaken voor een vliegende start:
- Je meest recente hypotheekakte en de jaaropgave van je huidige lening.
- Een geldige werkgeversverklaring of, als je ondernemer bent, de definitieve winstcijfers van de afgelopen drie jaar.
- Inzicht in lopende verplichtingen zoals een DUO-studielening of een private leasecontract.
- Een overzicht van je opgebouwde pensioen en eventuele lijfrentes.
Juist die lopende schulden beïnvloeden je maximale leenruimte fors. Wees hier transparant over tegenover je adviseur. Niets is vervelender dan een afwijzing in de laatste fase van het proces omdat een vergeten krediet naar boven komt bij de bkr-toets. Door alles vooraf helder te hebben, weet je exact waar je aan toe bent als je een bod uitbrengt.
Het eerste gesprek met je adviseur
Het eerste gesprek draait om de klik en de inhoud. Je deelt je complete financiële plaatje en bespreekt je lifestyle. Wat wil je maandelijks echt uitgeven aan wonen? Een bank kijkt naar wat je mag lenen, maar een goede adviseur kijkt naar wat je wilt betalen zonder je hobby’s of vakanties op te geven. Stel tijdens dit gesprek kritische vragen over de flexibiliteit van de meeneemregeling en de risico’s van verschillende hypotheekvormen. Het is een groot voordeel als je begeleider ook begrijpt hoe de aankoopstrategie werkt, zodat de financiële en praktische kant van je verhuizing perfect op elkaar aansluiten. Plan direct een afspraak om jouw mogelijkheden door te rekenen en je verhuisplannen concreet te maken met onafhankelijk hypotheekadvies bij verhuizen.
Waarom hypotheekadvies via Gratisverhuizen de slimste keuze is
Traditionele makelaars en banken werken vaak als losse eilanden. De makelaar verkoopt je huis, terwijl je voor je financiering ergens anders moet aankloppen. Bij Gratisverhuizen doen we dat anders. We brengen verkoop, aankoop en hypotheekadvies samen onder één dak. Dit zorgt voor een enorme versnelling in je proces. Onze adviseurs weten precies voor welk bedrag je woning in de verkoop gaat, waardoor je hypotheekadvies bij verhuizen altijd gebaseerd is op de meest actuele cijfers. Met meer dan 14 jaar ervaring in de nederlandse vastgoedmarkt kennen we de fijne kneepjes van het vak en weten we hoe we drempels voor jou wegnemen.
Alles-in-één ontzorging bij je verhuizing
Het grootste voordeel van onze werkwijze is de nauwe samenwerking tussen onze makelaars en hypotheekadviseurs. Er gaat geen informatie verloren tussen verschillende partijen. Heb je een droomhuis op het oog? Onze aankoopbegeleider schakelt direct met de adviseur om te checken of je bod financieel haalbaar is. Dit geeft je een sterke onderhandelingspositie. Je hebt één vast aanspreekpunt voor je hele verhuisproces, wat rust en overzicht geeft. Daarnaast is het essentieel om te begrijpen waarom een aankoopmakelaar inschakelen juist in de huidige markt het verschil maakt tussen winnen of verliezen. Wij combineren deze expertise met onafhankelijk financieel advies dat verder gaat dan alleen de cijfers.
Jouw financiële voordeel centraal
Wij geloven in volledige transparantie. Geen vage facturen of verborgen kosten achteraf. Omdat we onze verkoopservice gratis aanbieden, profiteer je direct van een besparing tot wel 3.000 euro op de verkoopkosten. Dit bedrag kun je direct inzetten voor de inrichting van je nieuwe woning of een extra aflossing. Onze onafhankelijkheid is daarbij je grootste troef. We zijn niet gebonden aan één bank, maar vergelijken het aanbod van vrijwel alle geldverstrekkers in Nederland. Hierdoor vinden we altijd de hypotheek die het beste past bij jouw situatie en de nhg-grens van 2026.
- Onafhankelijk advies uit een groot netwerk van geldverstrekkers voor de laagste lasten.
- Directe communicatie tussen makelaar en adviseur voor een soepele overgang.
- Landelijke dekking met de persoonlijke aandacht van een ervaren gids.
- Eerlijke en heldere communicatie over provisies en vergoedingen.
Kies voor een moderne aanpak waarbij jouw resultaat voorop staat. Geen overbodige franje, maar een efficiënte route naar je volgende woning. We nemen de frustraties van de traditionele markt weg en bieden een directe oplossing die je geld en tijd bespaart. Ben je klaar voor de volgende stap? Neem direct contact op voor een vrijblijvend kennismakingsgesprek en ontdek wat ons hypotheekadvies bij verhuizen voor jouw toekomst kan betekenen.
Maak je volgende woonstap met financiële zekerheid
Verhuizen naar een nieuwe woning hoeft geen bron van financiële onzekerheid te zijn. Je hebt nu gezien hoe je door slimme keuzes duizenden euro’s bespaart en je leenruimte optimaal benut. De kern van een succesvolle verhuizing is de combinatie van een krachtige verkoopstrategie en onafhankelijk hypotheekadvies bij verhuizen. Door de verkoop van je huidige woning slim aan te pakken, creëer je direct extra budget voor je nieuwe toekomst.
Met al 14 jaar ervaring als de nummer 1 in slim verhuizen, weten we precies hoe we de drempels voor je wegnemen. Je profiteert van onafhankelijk advies van experts die verder kijken dan alleen de rentepercentages. Bespaar tot wel 3.000 euro op je verkoopkosten en zet dit bedrag direct in voor een lagere maandlast of die gewenste verbouwing. Geen onnodige franje, maar een resultaatgerichte aanpak die werkt en rust geeft.
Ben je klaar om je financiële ruimte te vergroten? vraag nu je gratis waardebepaling aan en ontdek je mogelijkheden. Je bent nu volledig voorbereid om de markt met vertrouwen te betreden en een soepele overgang naar je volgende droomhuis te maken.
Veelgestelde vragen over hypotheekadvies bij verhuizen
Wat kost hypotheekadvies bij verhuizen gemiddeld in 2026?
Onafhankelijk hypotheekadvies voor doorstromers kost in 2026 gemiddeld tussen de 2.500 en 3.500 euro. De exacte prijs hangt af van de complexiteit van je situatie, zoals een overbruggingskrediet of zelfstandig ondernemerschap. Bij Gratisverhuizen Makelaardij communiceren we altijd helder over vergoedingen. Omdat je bij ons tot wel 3.000 euro bespaart op verkoopkosten, heb je deze advieskosten vaak direct al terugverdiend voordat je nieuwe hypotheek officieel rond is.
Kan ik mijn huidige hypotheekrente altijd meenemen naar een nieuwe woning?
De meeste geldverstrekkers bieden een meeneemregeling aan, maar dit is niet automatisch gegarandeerd. Je moet vaak binnen 3 tot 6 maanden na de overdracht van je oude woning een nieuwe woning kopen om je lage rente te behouden. Als je een hogere lening nodig hebt, geldt voor het extra deel de actuele marktrente van 2026. Een adviseur checkt de specifieke voorwaarden van je huidige contract om te zien wat financieel het gunstigst is.
Is hypotheekadvies verplicht als ik ga verhuizen?
Hoewel het wettelijk niet verplicht is, eisen bijna alle geldverstrekkers professioneel hypotheekadvies bij verhuizen voor doorstromers. Het proces is voor een volgende woning veel complexer dan voor starters door regels zoals de bijleenregeling en het berekenen van de eigenwoningreserve. Zonder deskundige begeleiding loop je het risico op fiscale boetes of het verliezen van je renteaftrek. Een adviseur behoedt je voor deze kostbare fouten en zorgt voor een waterdicht financieel plan.
Hoeveel overwaarde heb ik nodig om te kunnen verhuizen?
Er is geen vast bedrag aan overwaarde nodig om een volgende stap te zetten. Wel heb je voldoende middelen nodig om de kosten koper te dekken, zoals de 2 procent overdrachtsbelasting en notariskosten. Als je geen overwaarde hebt, moet je dit met eigen spaargeld financieren. In de huidige markt hebben de meeste doorstromers echter een aanzienlijke overwaarde die ze direct kunnen investeren in hun nieuwe woning om de maandlasten te verlagen.
Wat gebeurt er met mijn hypotheek als mijn huis nog niet is verkocht?
Als je nieuwe huis al is gekocht maar je oude woning nog te koop staat, kun je een overbruggingshypotheek afsluiten. Banken verstrekken in 2026 meestal 85 tot 90 procent van de getaxeerde marktwaarde van je oude huis minus de lopende schuld. Zodra je oude woning definitief is verkocht, los je dit krediet in één keer af. Dit voorkomt dat je eigen geld moet voorschieten voor de aanbetaling van je nieuwe droomhuis.
Hoe lang duurt het traject van hypotheekadvies tot de sleuteloverdracht?
Gemiddeld duurt het traject van het eerste adviesgesprek tot de uiteindelijke sleuteloverdracht drie tot zes maanden. Het regelen van de hypotheekaanvraag zelf neemt meestal vier tot acht weken in beslag. De totale duur is echter sterk afhankelijk van hoe snel je een woning vindt en hoe vlot de verkoop van je huidige huis verloopt. Door onze integrale aanpak van verkoop en aankoop kunnen we dit proces vaak aanzienlijk versnellen voor onze klanten.
Kan ik hypotheekadvies aftrekken van de belasting?
Ja, de kosten voor hypotheekadvies en bemiddeling zijn eenmalig aftrekbaar van de belasting in box 1. Dit geldt alleen als de lening bedoeld is voor de aankoop, verbetering of het onderhoud van je eigen woning die als hoofdverblijf dient. Ook andere kosten rondom de financiering, zoals de taxatie voor de bank en de notariskosten voor de hypotheekakte, mag je aftrekken. Dit levert je bij de belastingaangifte een prettig financieel voordeel op.
Wat is het verschil tussen een bank en een onafhankelijke adviseur?
Een bank adviseert alleen over haar eigen producten en rentetarieven. Een onafhankelijke adviseur vergelijkt tientallen verschillende geldverstrekkers om de beste deal voor jou te vinden. Dit gaat verder dan alleen de laagste rente; het gaat ook om flexibele voorwaarden bij verhuizen. Gratisverhuizen Makelaardij biedt dit onafhankelijke advies aan als onderdeel van een totaalpakket. Zo weet je zeker dat je niet vastzit aan de beperkte keuzes van één specifieke bank.
