

Een hypotheek hangt niet alleen af van je inkomen. Bij hypotheekadvies tellen ook je vaste lasten en schulden, spaargeld, woonwensen en toekomstplannen mee. Samen bepalen die gegevens hoeveel je kunt lenen en welke maandlast bij je past.
Het maximale leenbedrag is niet automatisch het bedrag dat prettig voelt om elke maand te betalen. Ook de hypotheekvorm, rente en voorwaarden maken verschil. Heb je een studieschuld of ben je zzp’er, dan weegt je financiële situatie op een eigen manier mee in de beoordeling.
In dit artikel lees je welke voorwaarden meetellen bij het afsluiten van een hypotheek en wat invloed heeft op je leencapaciteit en maandlasten. Ook ontdek je wat hypotheekadvies kost, welke werkzaamheden erbij horen en waarom je de kosten vooraf bespreekt. Zo kun je adviestrajecten beter begrijpen en vergelijken.
We leggen ook uit wat je bespreekt tijdens een oriëntatiegesprek en hoe de stappen naar een hypotheekaanvraag verlopen. Verder lees je wat hypotheekbeheer inhoudt en waar je rekening mee houdt als je financiële situatie of woonplannen veranderen. Zo weet je wat je kunt verwachten voordat je een keuze maakt.
Belangrijkste punten
- Je leencapaciteit hangt niet alleen af van je inkomen, maar ook van schulden, vaste lasten en financiële plannen.
- Vergelijk hypotheekvormen op rente, voorwaarden en bijkomende kosten, en kijk vooral naar de maandlast die bij je past.
- Bespreek de kosten en werkzaamheden van het adviestraject vooraf, zodat je weet waar je akkoord mee gaat.
- Een adviseur brengt je woonwensen en financiële situatie in kaart en kan je begeleiden van oriëntatie tot aanvraag.
- Neem veranderingen in je inkomen of woonplannen mee in je keuzes, zodat je hypotheek aansluit op je situatie.
Inzicht in de leencapaciteit en maandlasten
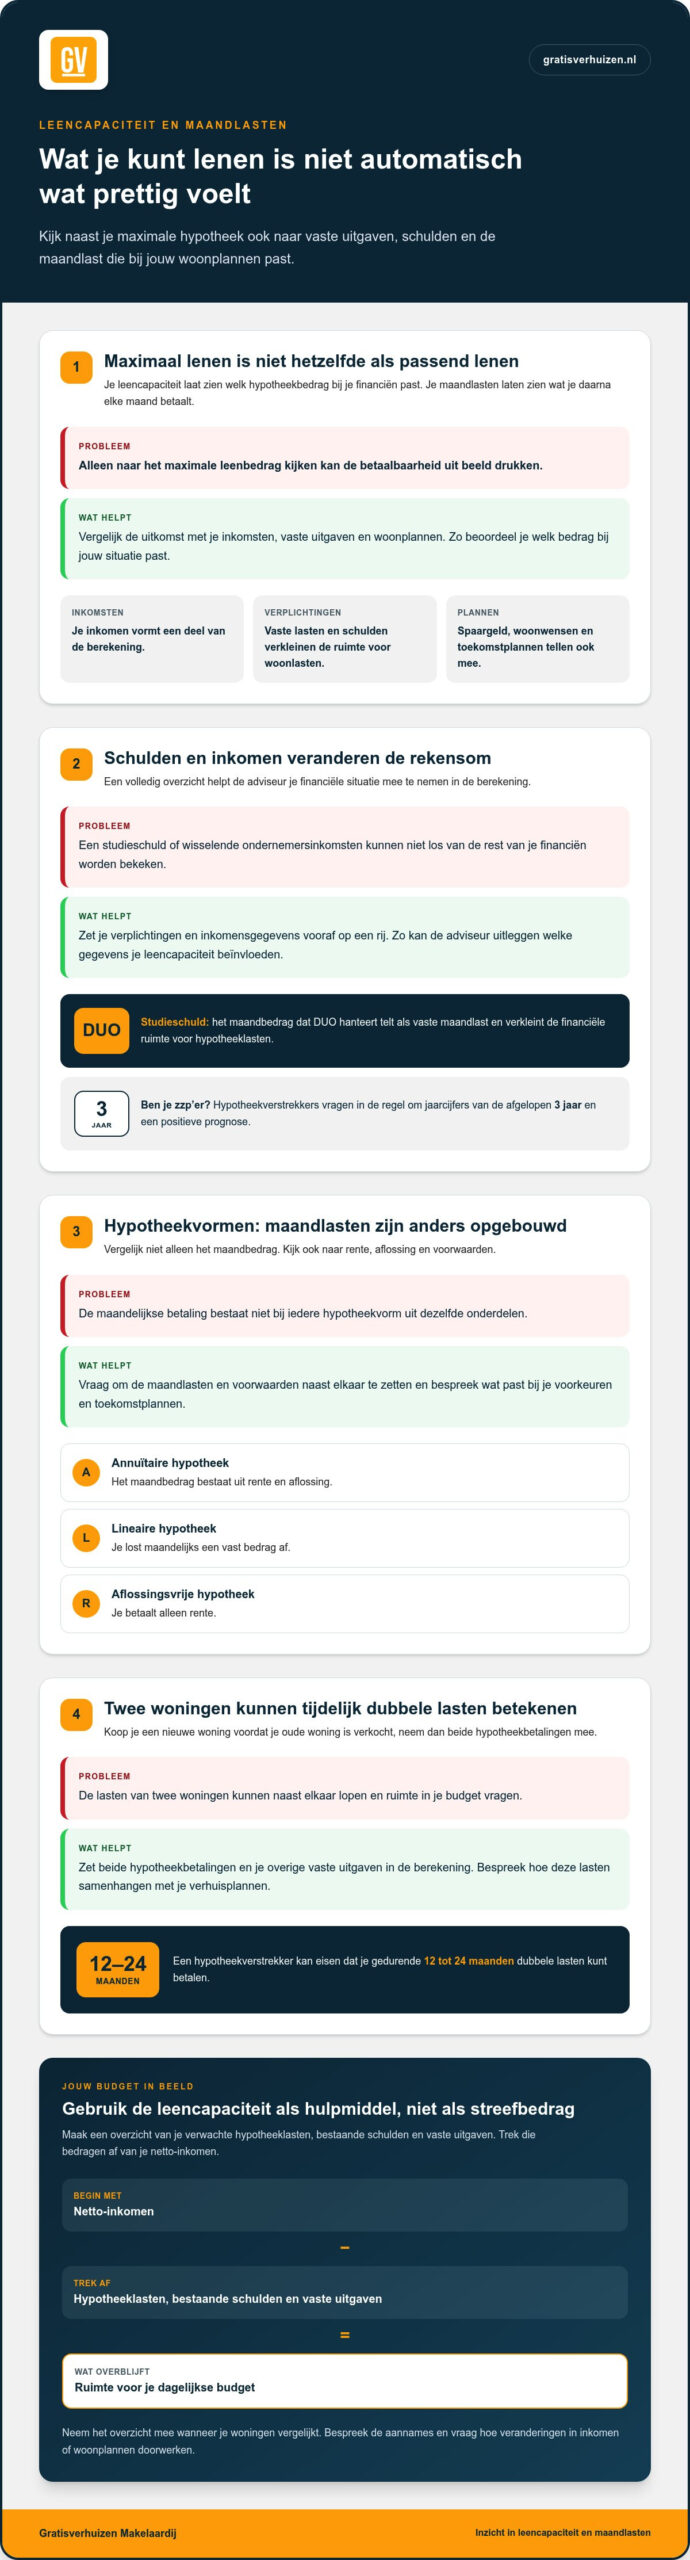
Je leencapaciteit geeft aan welk hypotheekbedrag bij je financiën past. De maandlasten laten zien wat je daarna elke maand betaalt. Vergelijk daarom het maximale leenbedrag met je inkomsten, vaste uitgaven en woonplannen. Zo beoordeel je niet alleen hoeveel je kunt lenen, maar ook welk bedrag bij jouw situatie past.
Leencapaciteit bepalen
De berekening kijkt naar inkomen en uitgaven volgens de normen van NIBUD. Ook bestaande schulden tellen mee. Voor een studieschuld geldt het maandbedrag dat DUO hanteert als vaste maandlast. Dat bedrag verkleint de financiële ruimte voor hypotheeklasten.
Bekijk de uitkomst naast je eigen budget. Noteer je inkomsten, vaste betalingen en spaargeld voordat je een woning kiest. Zo kan de adviseur uitleggen welke gegevens de berekening beïnvloeden en welk leenbedrag bij je plannen past.
Inkomen en financiële verplichtingen
Een hypotheekberekening hangt van meer af dan je salaris. Schulden en terugkerende betalingen verkleinen de ruimte die overblijft voor woonlasten. Zet die verplichtingen vooraf op een rij, zodat de adviseur met een volledig overzicht kan rekenen.
Voor zzp’ers vragen hypotheekverstrekkers in de regel om jaarcijfers van de afgelopen 3 jaar en een positieve prognose. Houd die gegevens bij de hand wanneer je je leencapaciteit bespreekt. Zo baseert de berekening zich op de informatie die bij jouw werk past.
Maandlasten en hypotheekvormen
Bij een annuïtaire hypotheek bestaat het maandbedrag uit rente en aflossing. Bij een aflossingsvrije hypotheek betaal je alleen rente. Die verschillen bepalen hoe de maandelijkse betaling is opgebouwd. Vergelijk de hypotheekvormen daarom met je voorkeuren en toekomstplannen.
Vraag de adviseur de maandlasten en voorwaarden naast elkaar te zetten. Kijk niet alleen naar het bedrag dat je maandelijks betaalt, maar ook naar de aflossing. Zo kun je de hypotheekvormen beoordelen op hun gevolgen voor je budget.
Maandlasten en dubbele lasten
Koop je een nieuwe woning voordat je oude woning is verkocht, dan kunnen de woonlasten tijdelijk naast elkaar lopen. Een hypotheekverstrekker kan eisen dat je gedurende 12 tot 24 maanden dubbele lasten kunt betalen. Neem daarom beide hypotheekbetalingen mee in je berekening.
Zet ook je overige vaste uitgaven op een rij. Zo zie je hoeveel ruimte overblijft als je tijdelijk twee woningen betaalt. Bespreek met de adviseur welke lasten in de berekening zijn opgenomen en hoe die samenhangen met je verhuisplannen.
Bereken wat binnen je budget past
Maak een eenvoudig overzicht van je verwachte hypotheeklasten, bestaande schulden en vaste uitgaven. Trek die bedragen af van je netto-inkomen. Wat overblijft, helpt je beoordelen of de maandlast past bij je dagelijkse budget.
Neem dit overzicht mee wanneer je woningen vergelijkt. Bespreek de aannames achter de berekening en vraag hoe veranderingen in inkomen of woonplannen doorwerken. Zo gebruik je de leencapaciteit als praktisch hulpmiddel, niet als automatisch streefbedrag.
Wat kost een hypotheekadviseur?
De kosten hangen samen met de werkzaamheden die je afneemt. In de offerte staan vooraf de kosten en de inhoud van het traject. De advies- en afhandelingskosten zijn niet afhankelijk van de hoogte van je hypotheek. VvAA vermeldt dat de genoemde advieskosten gelden vanaf 1 januari 2026. Bespreek na het eerste gesprek welke stappen jouw aanvraag vraagt en wat daarvoor in de offerte is opgenomen. Het traject begint pas nadat je akkoord geeft.
Welke hypotheekvormen zijn er en wat zijn de verschillen? Bij een annuïtaire hypotheek bestaat de maandelijkse betaling uit rente en aflossing. Bij een lineaire hypotheek los je maandelijks een vast bedrag af. Bij een aflossingsvrije hypotheek betaal je alleen rente. Vraag bij hypotheekadvies welke verschillen relevant zijn voor jouw keuze en welke bijkomende kosten in het aanbod staan.
Wat zijn de regels voor hypotheekrenteaftrek en NHG? De kosten voor hypotheekadvies zijn onder voorwaarden aftrekbaar van de inkomstenbelasting in het jaar waarin je ze betaalt. Of je hypotheekrente kunt aftrekken, hangt af van de fiscale voorwaarden voor jouw situatie. NHG kent eigen voorwaarden voor de hypotheek en de woning. Neem deze onderwerpen mee in je kostenafweging.
Wanneer is hypotheekadvies verplicht of verstandig? Of advies verplicht is, hangt af van de manier waarop je een hypotheek afsluit. Advies is verstandig als je aanbieders wilt vergelijken, je situatie verandert of je twijfelt over rente en voorwaarden. Gebruik een oriëntatiegesprek om je vragen en vervolgstappen af te bakenen. Vraag daarna welke werkzaamheden en kosten in de offerte staan.
Welke documenten heb je nodig voor hypotheekadvies? Verzamel informatie over inkomen, vaste lasten, schulden en spaargeld. Denk aan inkomensgegevens, gegevens over leningen en een overzicht van terugkerende uitgaven. Zzp’ers wordt in de regel gevraagd om jaarcijfers van de afgelopen 3 jaar en een positieve prognose. Met die documenten kan de adviseur je financiële situatie beoordelen en de aanvraag voorbereiden.
Welke risico’s en valkuilen zijn er bij hypotheekadvies? Alleen naar het maximale leenbedrag kijken kan de betaalbaarheid uit beeld drukken. Let ook op voorwaarden, bijkomende kosten en de gevolgen van veranderingen in je financiën. Vraag welke risico’s in het advies zijn besproken en welke maatregelen daarbij horen. Bij gericht advies neem je zelf maatregelen tegen de besproken risico’s. Lees de offerte zorgvuldig voordat je akkoord geeft.
Wil je de kosten en werkzaamheden voor jouw situatie bespreken? Bespreek je hypotheekadvies en krijg vooraf inzicht in het voorgestelde traject.
Onafhankelijk hypotheken vergelijken
Een onafhankelijke hypotheekadviseur vergelijkt hypotheken van verschillende aanbieders en is niet gebonden aan één bank of geldverstrekker. Daardoor kan de vergelijking meerdere aanbieders omvatten. De adviseur onderzoekt onder meer rente, voorwaarden en bijkomende kosten. Beoordeel die onderdelen samen: een rentepercentage op zichzelf zegt niet hoe goed een hypotheek bij je plannen past.
Wat betekent vergelijken in de praktijk? De adviseur brengt eerst je wensen en uitgangspunten in kaart. Daarna beoordeelt die hypotheekmogelijkheden op punten die relevant zijn voor jouw aanvraag. Denk aan de rente, de manier waarop je aflost en voorwaarden bij veranderingen in je woonplannen. Vraag welke aanbieders zijn meegenomen en hoe de opties bij jouw situatie passen.
Maak de vergelijking overzichtelijk. Zet de voorstellen naast elkaar en bespreek per aanbod:
- De rente en de voorwaarden die daarbij horen.
- Hoe aflossen werkt en welke mogelijkheden je daarvoor hebt.
- Welke bijkomende kosten in het voorstel staan.
- Wat de voorwaarden betekenen als je plannen veranderen.
Zo zie je waarin de voorstellen verschillen. Vraag de adviseur de belangrijkste verschillen toe te lichten, bijvoorbeeld als twee aanbiedingen een vergelijkbare rente hebben. De voorwaarden kunnen dan helpen bepalen welk voorstel beter past bij je keuzes en plannen.
Onafhankelijk vergelijken betekent niet dat elk aanbod automatisch geschikt is. Je eigen uitgangspunten blijven belangrijk. Vertel daarom of je verwacht te verhuizen, minder te gaan werken of extra te willen aflossen. Zulke plannen geven richting aan de vergelijking. Vraag vervolgens welke voorwaarden daarbij passen en hoe die je aanvraag beïnvloeden.
Bespreek ook wat de dienstverlening omvat. Voordat de adviseur advies uitbrengt, moet die je het dienstverleningsdocument geven. Daarin lees je welke werkzaamheden bij de dienstverlening horen. Vraag tijdens het gesprek welke aanbieders worden vergeleken en welke onderdelen de adviseur voor jouw aanvraag verzorgt. Zo weet je wat je van het traject kunt verwachten.
Beoordeel niet alleen de uitkomst, maar ook de onderbouwing. Vraag waarom rente, voorwaarden en bijkomende kosten op een bepaalde manier zijn afgewogen. Liggen voorstellen dicht bij elkaar, bespreek dan welke voorwaarden aansluiten op je plannen. Denk bijvoorbeeld aan de gevolgen van verhuizen of extra aflossen. Zo beoordeel je de opties op meer dan alleen het maandbedrag.
Een vergelijking is bruikbaar als je begrijpt welke aanbieders zijn bekeken, welke verschillen ertoe doen en waarom een voorstel bij jouw uitgangspunten past. Noteer vragen zodra je voorstellen ontvangt. Bespreek onduidelijke voorwaarden voordat je een keuze maakt of de aanvraag verder laat behandelen. Zo houd je zelf overzicht over de afweging.
Stappen van oriëntatiegesprek tot hypotheekbeheer
Het eerste hypotheekoriëntatiegesprek is gratis en vrijblijvend. Daarna bespreek je de kosten voordat het adviestraject of de hypotheekaanvraag begint.
- Bereid het gesprek voor. Noteer je woonplannen, financiële vragen en gewenste maandlasten. Denk ook aan veranderingen, zoals minder werken of een andere woning. Met concrete vragen benut je het gesprek beter.
- Bespreek je financiële situatie. De adviseur brengt inkomen, vaste lasten, schulden en spaargeld in kaart. Ook komt aan bod welk leenbedrag mogelijk is en welke maandlast daarbij past. Zo ontstaat inzicht in de uitgangspunten voor jouw aanvraag.
- Bekijk de dienstverlening. Voordat de adviseur advies uitbrengt, krijg je het dienstverleningsdocument. Daarin staat wat de dienstverlening inhoudt. Bespreek welke werkzaamheden volgen, welke aanbieders worden vergeleken en welke kosten in de offerte staan.
- Ontvang advies en kies. De adviseur kan berekenen hoeveel je kunt lenen, uitleggen welke hypotheek bij je past en de aanvraag verzorgen. Neem de tijd om het advies, de voorwaarden en de offerte door te nemen voordat je akkoord geeft.
- Volg de hypotheek na afsluiten. Bewaar de afspraken en voorwaarden van je hypotheek op een vaste plek. Gebruik die informatie wanneer je inkomen, woonplannen of financiële situatie verandert. Zo kun je gericht bespreken of je bestaande hypotheek nog aansluit.
Een oriëntatiegesprek verplicht je dus niet om meteen een hypotheek af te sluiten. Je gebruikt het om je vragen te bespreken en te bepalen welke vervolgstappen nodig zijn. Vraag welke onderdelen bij het betaalde traject horen. De offerte vermeldt vooraf de kosten en werkzaamheden; het traject begint pas na jouw akkoord.
Hypotheekbeheer betekent aandacht houden voor je bestaande hypotheek wanneer je situatie verandert. Denk aan een nieuwe baan, verhuisplannen of het einde van een rentevaste periode. Leg zulke veranderingen naast je huidige voorwaarden en maandlasten. Zo heb je een concreet vertrekpunt voor een gesprek over mogelijke keuzes.
Een financieel adviseur kan naast hypotheken ook adviseren over pensioen, verzekeringen en beleggingen. Dat bredere advies is vooral relevant wanneer financiële keuzes elkaar beïnvloeden. Bespreek bijvoorbeeld hoe je woonlasten passen bij je pensioenplannen. Zo blijft duidelijk welk deel van het gesprek over de hypotheek gaat en welke onderwerpen aanvullende financiële vragen betreffen.
Houd na het afsluiten je eigen overzicht actueel: bewaar de offerte, hypotheekvoorwaarden en correspondentie bij elkaar. Noteer ook belangrijke veranderingen in je inkomen of woonplannen. Neem die gegevens mee wanneer je opnieuw advies vraagt. Zo sluit het gesprek aan op je huidige situatie, in plaats van alleen op de gegevens van je aanvraag.
Woonwensen, inkomen en vaste lasten bespreken
Een passende hypotheek begint bij je woonplannen én je dagelijkse budget. Tijdens een eerste gesprek bespreekt de adviseur onder meer je inkomen, uitgaven, mogelijke leensom en gewenste maandlasten. Neem ook toekomstplannen mee, zoals een kinderwens of minder gaan werken. Die keuzes kunnen bepalen hoeveel financiële ruimte je later wilt overhouden.
Maak vooraf een overzicht van je inkomsten en uitgaven. Noteer bijvoorbeeld je netto-inkomen, vaste woonkosten, verzekeringen, abonnementen en terugkerende betalingen. Zet schulden en spaargeld apart. Zo zie je wat er maandelijks overblijft nadat je vaste verplichtingen hebt betaald. De adviseur kan die gegevens gebruiken om hypotheekmogelijkheden te beoordelen volgens de normen van NIBUD.
Netto besteedbaar inkomen is het bedrag dat overblijft voor dagelijkse uitgaven en andere keuzes. Het is dus iets anders dan je brutosalaris. Trek voor een praktisch overzicht je vaste lasten af van je netto-inkomsten. Kijk vervolgens welke ruimte je nodig hebt voor boodschappen, vervoer en onverwachte uitgaven. Zo voorkom je dat je alleen naar het maximale leenbedrag kijkt.
Woonwensen maken de berekening concreter. Bespreek welk type woning je zoekt, waar je wilt wonen en welke kosten je belangrijk vindt. Denk bijvoorbeeld aan een woning die onderhoud vraagt of extra ruimte voor thuiswerken. Zulke keuzes beïnvloeden hoeveel je aan wonen wilt besteden. Koppel je wensen daarom aan een maandbedrag dat past bij je uitgaven en toekomstplannen.
Veranderingen tellen mee. Een kinderwens, minder werken of een andere baan kan je inkomsten en uitgaven veranderen. Bespreek zulke scenario’s voordat je een hypotheek afsluit. Vraag hoe de berekening uitpakt als één inkomen tijdelijk lager wordt. Zo zie je welke maandlast ruimte laat voor aanpassing, in plaats van alleen te rekenen met je huidige situatie.
Bereid het gesprek met onze adviseur voor met drie overzichten: inkomen, vaste lasten en plannen. Benoem ook veranderingen die je verwacht, zelfs als de timing nog niet vaststaat. De adviseur kan uitleggen welke gegevens je leencapaciteit beïnvloeden en welke aannames in de berekening zitten. Daarna kun je ontbrekende informatie gericht aanvullen.
Gebruik dit overzicht ook als je woonwensen veranderen. Denk aan verhuizen, minder werken of een andere verdeling van vaste lasten. Zet de nieuwe situatie naast je huidige budget en kijk welk maandbedrag beschikbaar blijft. Bespreek daarna of je hypotheekkeuze nog past, voordat je financiële verplichtingen aanpast.
Breng je woonwensen en financiële uitgangspunten samen in kaart voordat je keuzes maakt. Wil je ook je woningplannen bespreken? Bespreek je volgende woonstap en neem je budgetoverzicht mee.
Gratisverhuizen Makelaardij: Gratis verkoopservice
Gratisverhuizen Makelaardij helpt je met de verkoop van je woning via de Gratis verkoopservice. De verkoper betaalt geen reguliere makelaarscourtage; de verkoopvergoeding wordt door de koper voldaan. Zo kun je verkoopbegeleiding overwegen zonder gebruikelijke makelaarskosten voor de verkoper.
Met een waardebepaling breng je je woning en verkoopplannen in kaart. Wil je een woning kopen, dan biedt de aankoopbegeleiding ondersteuning bij die stap. Ook panden in verhuurde staat verkopen we. Bespreek bij verhuisplannen hoe hypotheekadvies aansluit op je verkoop of aankoop.
Hypotheekadvies kan helpen om de financiering van je woonplannen te beoordelen. Leg de mogelijkheden naast de woning die je wilt verkopen of kopen. Neem contact op met Gratisverhuizen Makelaardij om je plannen te bespreken en te bepalen welke stap bij jouw situatie past.
Zet je woonplannen om in een helder besluit
De volgende stap hoeft niet meteen een definitieve keuze te zijn. Bepaal eerst wat je wilt uitzoeken: past een woning bij je financiële ruimte, of wil je eerst je mogelijkheden bespreken? Met die vraag krijgt hypotheekadvies een duidelijk doel en kun je gericht bepalen welke informatie je nodig hebt.
Noteer je belangrijkste aandachtspunten, zoals de gewenste maandlast en verwachte veranderingen. Bespreek ook welke vervolgstap bij je plannen past. Zo helpt hypotheekadvies je een keuze te maken die aansluit op je woonwens, zonder vooruit te lopen op beslissingen die je nog niet hoeft te nemen.
Wil je jouw woonplannen verder bespreken met Gratisverhuizen Makelaardij? Neem contact op met Gratisverhuizen Makelaardij en verken rustig je volgende stap.
Veelgestelde vragen
Wat zijn de voorwaarden hypotheek afsluiten?
Een geldverstrekker beoordeelt je financiële situatie en de woning die je wilt kopen. Je inkomen, schulden, spaargeld en vaste uitgaven geven inzicht in wat je kunt dragen. Ook je woonplannen en verwachte veranderingen zijn relevant. Breng die gegevens samen voordat je een aanvraag doet. Zo kun je beter beoordelen of de voorgestelde hypotheek bij je budget past, niet alleen bij de woning die je wilt.
Kan ik een hypotheek krijgen met een DUO-schuld?
Ja, een DUO-schuld sluit een hypotheek niet automatisch uit. Bij het berekenen van je maximale hypotheek telt het maandbedrag dat DUO hanteert mee als vaste maandlast. Daardoor kan het bedrag dat je kunt lenen lager uitvallen dan zonder studieschuld. Neem de actuele gegevens van je studieschuld op in je financiële overzicht, zodat de berekening rekening houdt met je verplichtingen.
Wat bespreek je tijdens het adviesgesprek?
Je bespreekt onder meer je woonwensen, inkomen, vaste uitgaven en toekomstplannen. Denk aan een verhuizing, minder werken of een kinderwens. Een praktisch voorbeeld: bespreek hoe je budget verandert als één inkomen tijdelijk daalt. Neem ook vragen over rente en voorwaarden mee. Zo wordt duidelijk welke financiële uitgangspunten belangrijk zijn voor een mogelijke hypotheek.
Wat doet een hypotheekadviseur?
Een hypotheekadviseur brengt je financiële situatie in kaart, berekent welke leensom mogelijk is en bespreekt welke hypotheek daarbij past. De adviseur kan ook hypotheekmogelijkheden vergelijken en de aanvraag verzorgen. Zo worden gegevens zoals inkomen, schulden en spaargeld vertaald naar keuzes die je kunt afwegen. Vraag uitleg over onderdelen die onduidelijk zijn, zoals voorwaarden of de opbouw van een voorstel.
Wat houdt onafhankelijk hypotheekadvies in?
Bij onafhankelijk advies vergelijkt de adviseur hypotheken van verschillende aanbieders en is die niet gebonden aan één bank of geldverstrekker. De vergelijking kijkt onder meer naar rente, voorwaarden en bijkomende kosten. Het draait dus niet alleen om het laagste rentepercentage. Bekijk ook welke voorwaarden passen bij je plannen, zoals verhuizen of extra aflossen, en vraag hoe de opties zijn vergeleken.
Hoe vind ik een geschikte hypotheekadviseur?
Begin met inzicht in de dienstverlening: de hypotheekadviseur moet je het dienstverleningsdocument geven voordat die advies uitbrengt. Daarin staat welke werkzaamheden bij de dienstverlening horen. Bekijk daarna of de aanpak past bij jouw vraag, bijvoorbeeld een eerste aankoop of het aanpassen van een bestaande hypotheek. Bespreek vooraf de kosten en werkzaamheden en controleer of duidelijk is wat wel en niet bij het traject hoort.
Wat kost hypotheekadvies in Nederland?
De kosten verschillen per adviseur en hangen samen met de werkzaamheden in het traject. Je ontvangt vooraf een offerte met de kosten en afgesproken werkzaamheden. Het adviestraject begint pas nadat je akkoord geeft. Vraag daarom vooraf welke onderdelen zijn opgenomen en wat er gebeurt als je alleen advies wilt of ook de aanvraag laat verzorgen. Onder voorwaarden zijn advieskosten aftrekbaar in het jaar waarin je ze betaalt.
Wat doet een hypotheekadviseur precies?
Naast advies kan een hypotheekadviseur ook je aanvraag verzorgen. Lever financiële gegevens en documenten overzichtelijk aan, zodat de aanvraag aansluit op je situatie. De adviseur kan uitleggen hoe een hypotheekkeuze past bij veranderingen in je woonplannen. Bespreek daarom niet alleen wat je nu nodig hebt, maar ook welke toekomstige keuzes invloed kunnen hebben op je hypotheek.
